相続対策は節税すれば成功なのか?資産運用で税負担が増えても、家族に多く残せる可能性・・・金額より大切なこと
相続の相談をするとき、「相続税をいくら減らせるか」が、一番の関心になっていないでしょうか。税負担を抑え、家族にできるだけ多くの財産を残したいと考えるのは自然なことです。ただ、税金を減らすことが目的になってしまうと、その後、家族に何が残るかを見失うことがあります。
本来考えたいのは、税金や費用を差し引いた後に、家族にどれだけの価値が残るかということです。そのためには、節税効果だけでなく、相続までの資産の成長や保有コスト、受け取る家族の負担まで見る必要があります。相続税対策は、そのための手段の一つであって、相続対策のすべてではありません。
相続税が増えても、家族に多く残せることがある
まず、預金1億円を持つ人の例で考えてみましょう。配偶者はすでに亡くなり、成人した子ども2人が半分ずつ相続するとします。他の財産や借金、生前贈与はなく、税額控除なども使わない条件です。この場合、相続税の基礎控除は「3000万円+600万円×2人」で、4,200万円になります。課税資産5800万円にかかる子ども2人の相続税総額は770万円です(税率15%、控除額は子ども1人につき50万円)。
ここで、1億円をそのまま預金で保有する場合と、5000万円を預金に残し、残りの5,000万円を全世界の株式に分散投資する投資信託で運用する場合を比べます。期間は10年とし、計算を単純にするため、預金利息はゼロとします。
仮に、株式投信の部分が、運用費用を差し引いた円ベースで年率5%の複利に相当する成果を上げたとすると、5000万円は10年後に約8144万円になります。ただし、増えた分がすべて家族の手取りになるわけではありません。
比較を分かりやすくするため、10年後に投資信託をすべて生前売却し、売却益への税金を支払った後に相続が起こると仮定します。NISAは使わず、約3144万円の売却益に20.315%の税率を適用すると、税金は約639万円です。残しておいた預金と合わせ、相続の対象となる現金は約1億2506万円になります。
この現金について相続税を計算し、家族に残る金額を比較すると、次のようになります。税額は国税庁の計算方法と税率に基づく試算です。
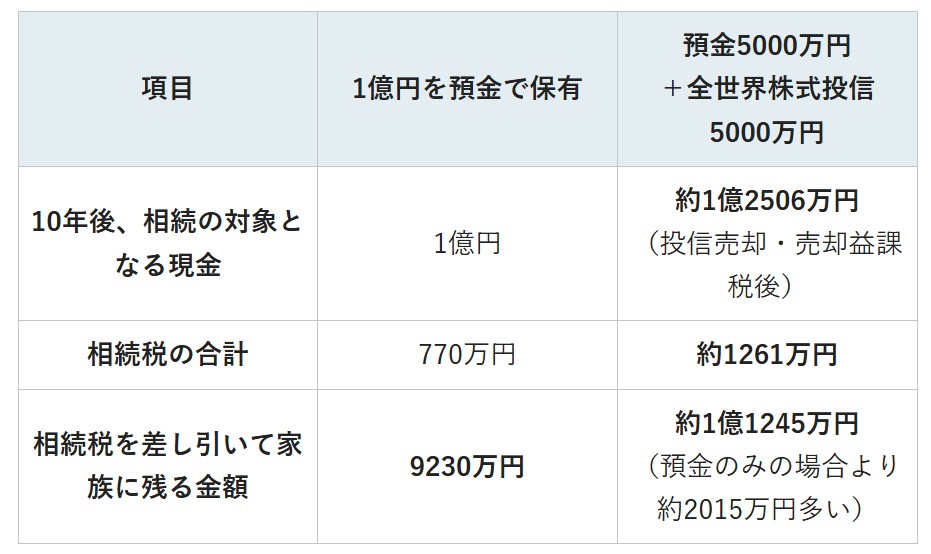
※筆者試算。投資信託は課税口座で保有し、分配金を出さずに収益を内部で再投資するものとします。追加投資・取り崩し・購入および換金手数料・葬式費用はなく、計算に用いた税率等が変わらないと仮定しています。物価変動は考慮していません。金額は概算です。
※生前売却を勧める趣旨ではありません。投資信託を保有したまま相続する場合には、相続時の評価方法や売却益に課税される時期などが異なります。
この例では、相続税が約491万円増えています。それでも、売却益への税金と相続税の両方を支払った後、家族に残るお金は約2015万円増えています。相続税の金額だけを見ていては、こうした違いを捉えられません。
もちろん、年率5%は説明のための仮定であり、将来の運用成果を保証するものではありません。株式には値下がりや為替変動のリスクがあり、長期で運用しても元本割れの可能性があります。仮に10年後の株式投信の価値が投資額から2割下がっていれば、同じ相続条件で家族に残る金額は8380万円となり、預金だけの場合を下回ります。
ここで伝えたいのは、財産の半分を株式にすればよいということではありません。相続対策には、税金を減らすだけでなく、財産を育てるという視点もあるということです。本人の生活費や医療・介護への備えを確保し、どの程度の値下がりなら受け入れられるかを考えることが前提になります。
不動産は、節税額と家賃だけでは判断できない
不動産を使った相続対策でも、見るべきものは同じです。不動産には、相続税を計算するための評価額が、実際の売買価格より低くなる場合があります。たとえば、賃貸住宅の敷地には、借主の権利などを考慮する「貸家建付地」という評価方法があります。
また、一定の要件を満たす貸付事業用の土地には、「小規模宅地等の特例」により、200平方メートルを限度に評価額を50%減額できる場合もあります。ただし、貸付期間や相続後の保有・事業継続などに条件があり、どの不動産にも使えるわけではありません。
こうした税務上のメリットを確認することは大切です。しかし、それだけで、その不動産が家族にとって有利な財産になるとは言えません。賃貸不動産には家賃収入がある一方で、管理費、固定資産税、保険料、修繕費などの負担もあります。家賃の総額ではなく、支出を差し引いていくら残るかを見る必要があります。
たとえば、借入れのない物件で年間300万円の家賃を受け取り、管理費や固定資産税、保険料、通常の修繕費に年間100万円かかると仮定します。この状態が10年続けば、差し引きで2000万円が残ります。しかし、これとは別に600万円の大規模修繕が必要になれば、残るのは1400万円です。ここからさらに、所得税・住民税や購入・売却にかかる費用も考えなければなりません。なお、これは現金の出入りを示した例であり、税務上の所得の計算とは異なります。
そのうえで、最後に不動産そのものがどれだけの価値を持つかを確認します。家賃を蓄えながら資産価値も維持できれば、家族を支える財産になるでしょう。反対に、収入が想定より少なく、修繕費が増え、売却価格も下がっていれば、節税のメリットが打ち消される可能性があります。
相続後に売却するなら、その際の税金も確認が必要です。土地や建物の売却益を計算する取得費は、原則として、亡くなった人が購入したときの代金などを基に計算します。相続税を納めれば、それ以降の税金を考えなくてよいわけではありません。
この不動産の例は、先ほどの株式投信との優劣を示すものではありません。購入金額や最終的な売却価格、税金などの条件がそろっていないからです。実際の比較では、同じ資金を同じ期間、それぞれの方法で保有した場合について、収入、費用、税金、最後に残る資産価値を合わせて見る必要があります。
相談した日の試算は、10年後には変わっている
相続対策を難しくするのは、相続がいつ起こるかを決められないことです。相談した時点では有利に見える方法でも、相続が5年後なのか、10年後なのかによって、財産や借入れの状態は変わります。
たとえば、不動産の購入に際して5000万円を借り、元本を毎年200万円ずつ返済する計画なら、10年後の借入残高は3000万円です。相続税の計算で差し引けるのは、原則として、亡くなった時点で実際に残っている確実な債務です。相談時の借入残高を、そのまま将来の試算に使うことはできません。
ただし、借金が2000万円減ったから、それだけで相続税が増えると考えるのも不十分です。預金から元本を返していれば、預金も2000万円減っています。家賃収入から返済できていれば、その収入で負債を減らせたことになります。利息などの支払いも含め、借金だけでなく、預金、不動産、収支を合わせて見る必要があるのです。
同じように、株式投信の試算でも、10年という期間を確保できるとは限りません。購入から間もなく相続が起こることも、値下がりしている時期に相続が起こることもあります。その間に本人の医療・介護費が増え、資産を取り崩す必要が生じるかもしれません。
大切なのは、「今、相続が起きたらいくら節税できるか」だけで決めないことです。相続の時期が変わった場合や、収益が想定を下回った場合にも成り立つかを確かめ、家族の状況や制度の変化に合わせて見直していく必要があります。
残したい財産を、家族も受け取りたいとは限らない
金額の試算と同じくらい大切なのが、受け取る家族の希望です。親が「家賃収入があれば安心だろう」と考えても、遠方で働く子どもは、不動産の管理を負担に感じるかもしれません。管理会社に任せるとしても、大きな修繕や売却について判断する場面は残ります。
子ども2人に賃貸マンションを一棟残す場合も、1人は家賃を受け取りながら保有を続けたいと考え、もう1人は住宅購入のために現金が必要かもしれません。節税には役立っても、家族が分けにくく、使いにくい財産になっていないかを考えたいところです。
納税資金も忘れられません。相続税は、原則として、亡くなったことを知った日の翌日から10カ月以内に申告・納付し、金銭で一度に納めます。財産があっても、期限までに使えるお金が足りなければ、家族は売却や資金の手当てを急ぐことになります。
もちろん、子どもが不動産経営に関心を持ち、管理の引き継ぎもできているなら、不動産は家族を長く支える財産になり得ます。株式や投資信託を残す場合も、家族がその値動きや売却方法を理解しているかが大切です。何を残すかは、税金だけでなく、受け取る人が望んでいるか、無理なく扱えるかを踏まえて決める必要があります。
節税額ではなく、家族に残る価値と安心を考える
相続の相談では、「相続税はいくら減りますか」に加えて、「税金と費用を差し引き、家族にいくら残りますか」と尋ねてみてほしいと思います。さらに、「相続が10年後になっても成り立ちますか」「家族はこの財産を引き継ぎたいと思っていますか」と問いを広げれば、対策の見え方は変わります。税理士などの専門家による試算に、時間の変化と家族の希望を重ねることが大切です。
そして、財産を残す本人の暮らしも忘れてはいけません。相続財産を増やすために、必要な支出まで切り詰めたり、無理なリスクを取ったりする必要はありません。本人が安心して暮らし、そのうえで家族にも役立つ財産を残すことを目指したいと思います。
私がよい相続だと思うのは、家族が「税金が少なくて済んだ」だけでなく、「自分たちが困らないように考えてくれていた」と感じられる相続です。感謝は求めるものではなく、受け取る人への配慮から生まれるものでしょう。税金をいくら減らせたかより、家族にどれだけの価値と安心を残せたか。その視点を、相続対策の中心に置きたいと思います。
(JBpress 【連載】オルカン思考の先へ 2026年10月2日)
すでに登録済みの方は こちら


読者限定の内容も逃しません。