個人投資家は市場に「ただ乗り」?投資信託、日本でもインデックスがアクティブを上回った本当の意義とは
市場の価格発見と、個人の資産形成は別の問題
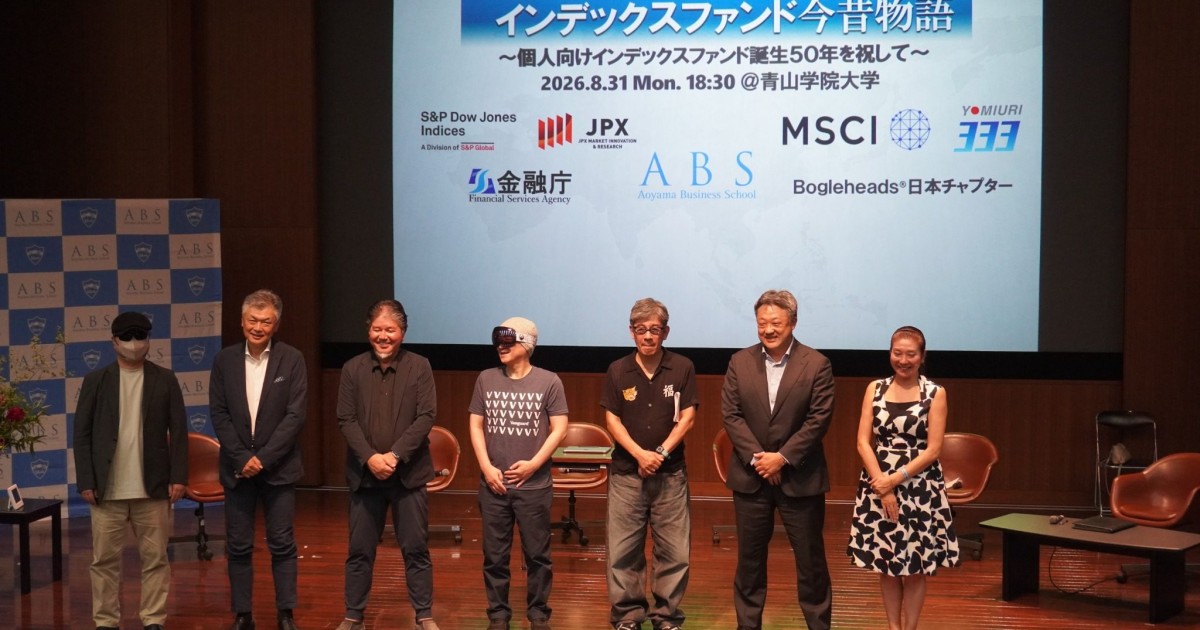
今年8月31日、「インデックス投資の父」とも呼ばれるジョン・ボーグルが、初の個人向けインデックスファンドを設定してから50年を迎えました。ボーグルが興した資産運用会社バンガードは、世界最大級の規模に成長しています。
1976年にバンガードが設定したこのファンドは、S&P500への連動を目指すものでした。インデックスファンドの誕生は、市場に勝つために銘柄を選ぶのではなく、市場に広く、低コストで参加する方法を個人投資家に開いた、歴史的な出来事でした。
その節目の日から間もなく、日本でも象徴的なニュースがありました。9月15日付の日本経済新聞によると、国内外の株式に投資する日本の投資信託の純資産総額で、インデックス型がアクティブ型を初めて上回りました。同紙がモーニングスター・ジャパンの協力を得て、ETFとブルベア型を除いて集計したものです。
個人が低コストの商品を選び、長期の資産形成に取り組めるようになったことは、歓迎したい変化です。一方、同記事では、インデックス投資の増加によって、市場の価格発見機能が低下する可能性にも触れています。市場への影響を検討することは重要です。しかし、その問題と、個人がどのような商品を選んで資産形成をするかは、分けて考える必要があります。
投信の「過半」は、市場全体の過半ではない
まず、今回の「過半」は、この調査の対象となった投資信託の中での割合です。日本や世界の株式市場全体で、インデックス運用が半数を占めるようになったという意味ではありません。市場には、年金や保険会社、海外の機関投資家、個人による直接投資など、さまざまな資金が参加しています。投信の残高比率だけで、市場全体における価格発見機能への影響を判断することはできません。
日経の記事も、個人投資家を非難しているわけではありません。ただ、個人の資産形成でインデックス投信の利用が広がったという話に、市場の効率性への懸念を重ねると、低コストの商品を選ぶ個人が市場を弱くしているかのように受け取られる可能性があります。市場全体の課題を考えることと、その責任を個人の商品選択に求めることは、同じではないのです。
アクティブとパッシブは補完関係にある
市場の価格は、何もしなくても企業の実態を正しく反映するわけではありません。企業の決算や競争力を調べ、将来の利益を考え、株価が割安か割高かを判断して売買する投資家がいます。そうした活動を通じて情報が株価に反映される働きが、価格発見機能です。パッシブ運用は、そのように形成された市場価格を受け入れるという意味で、アクティブな投資家の活動に支えられています。
したがって、企業分析を担う投資家が減れば、価格に反映される情報が少なくなるのではないか、という懸念には理由があります。しかし、仮に価格の歪みが広がれば、それを見つけて投資するアクティブ運用者には収益機会が生まれる可能性もあります。実際にどのような影響が生じるかは検証が必要であり、インデックス運用が増えるほど市場が一方的に非効率になる、と単純には言えません。
大切なのは、アクティブとパッシブを、どちらか一方が不要になる関係として捉えないことです。企業の価値を見極める投資家がいるから、その価格を受け入れる投資が成り立ちます。私は、両者がそれぞれの役割を果たすことが重要だと考えています。ただし、その補完関係を認めることと、すべての個人が両方の運用を行うべきだと考えることは、別の話です。
価格発見を問うなら、専門家の役割から
市場の価格発見機能を心配するのであれば、まず目を向けたいのは、専門的な分析能力や運用体制を持つ側の役割です。とりわけ、銘柄の発掘や選択によって付加価値を生むことを掲げ、その対価を受け取る運用者には、そこで専門性を発揮することが期待されます。市場に歪みがあるというのであれば、それをどう見つけ、投資家の利益につなげるのかが問われるはずです。
もちろん、機関投資家がすべてアクティブ運用をすべきだという意味ではありません。実際、GPIFも運用の大部分をパッシブ運用とし、一部でアクティブ運用を活用しています。機関投資家にも、運用目的や費用に応じて手法を選ぶ必要があり、個人への批判をそのまま機関投資家に向ければよいわけではありません。
それでも、価格発見という専門的な機能のあり方を論じるなら、まず問うべきなのは、その役割を担うプロの運用者が、分析や銘柄選択の能力を十分に発揮できているかという点でしょう。本業の合間に資産形成をしている個人に、「市場のために銘柄を選ぶべきだ」「アクティブファンドを買うべきだ」と求めるのは、役割の置き方が違うように思います。
個人の投資は、人生を支えるためにある
インデックス投資には、他の投資家による分析の成果を、市場価格を通じて利用する側面があります。それを「フリーライド」、つまりただ乗りと呼ぶことはできます。 しかし、仕組みを説明する言葉を、そのまま個人への非難に変える必要はありません。
多くの人にとって、資産運用は本業ではありません。自分の仕事に力を注ぎ、家族と過ごし、健康を保ち、人生を楽しむためにお金を育てています。自ら企業分析の専門家にならなくても、専門家たちの活動を尊重しながら、市場に広く参加するという選択でよいと私は考えます。
もちろん、自分が引き受けるリスクを理解し、生活に必要なお金まで投資に回さないといった判断は必要です。しかし、市場の効率性を維持するために、自ら銘柄を発掘したり、アクティブ運用の費用を負担したりする義務まで負うわけではありません。市場にアクティブな投資家が必要であることは、すべての家計にアクティブ運用が必要であることを意味しないのです。
ボーグルが個人投資家に開いたのは、市場に勝ち続ける専門家にならなくても、低コストで市場に参加できる道でした。 その50年後、日本でも、今回の集計でインデックス型の残高がアクティブ型を上回ったというニュースを、私は個人の資産形成の選択肢が広がった成果として受け止めたいと思います。
市場の機能を点検することは大切ですが、その議論が、投資を人生の主役にしない個人の選択を責める方向に向かわないことを願っています。
【本投稿は2026年9月22日付JBpressの再掲です】
すでに登録済みの方は こちら


読者限定の内容も逃しません。